
Límites Monetarios, Restricción Externa y Reconfiguración de Balances Sectoriales el caso del Ecuador en Dolarización
La Dinámica del Dinero Endógeno, la Falacia de la Moneda Fuerte y el Ajuste Post-Pandemia en el Ecuador Dolarizado

El presente trabajo se estructura en cuatro componentes interrelacionados: componente 1: Introducción y Marco Metodológico: Define el problema, la justificación, la pregunta, la hipótesis y el marco metodológico interpretativo; componente 2: Diálogo con la literatura y contraste de paradigmas: Confronta el Enfoque Monetario de la Balanza de Pagos (Modelo Polak/FMI) con el Estructuralismo Latinoamericano, la MMT en la periferia y los Balances Sectoriales de Godley; componente 3: Análisis Empírico-Teórico: Desarrolla cuatro ejes: la reserva fraccionaria del M2, la delegación a la FED con la evaluación FSAP/EFF del FMI (Recuadro 3.1), la reconfiguración post-2020 de balances sectoriales (con énfasis en el hito de 2017) y el análisis de la falacia de la moneda fuerte sobre el bienestar; y componente 4: condiciones de falsación, conclusiones y requerimientos formales: Establece los criterios de refutación empírica para ambos paradigmas, resume las conclusiones y se formula recomendaciones.
COMPONENTE 1: INTRODUCCIÓN Y MARCO METODOLÓGICO
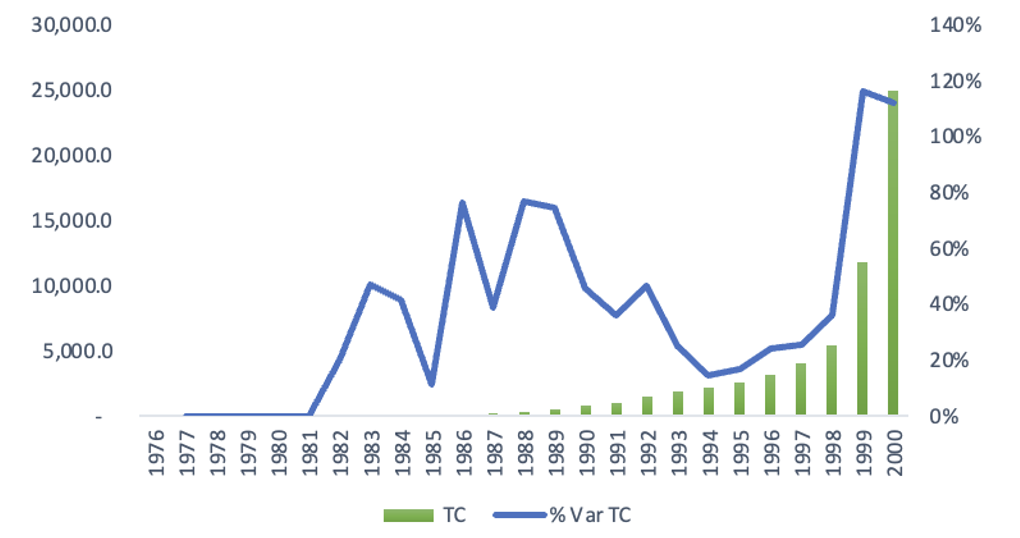
La adopción formal de la dolarización oficial en Ecuador[1], anunciada el 9 de enero del año 2000 en medio de la crisis económica y financiera más severa de su historia contemporánea reciente, significó la supresión del sucre tras 116 años de vigencia y el establecimiento de limitaciones estrictas para la expansión del balance del Banco Central del Ecuador (BCE) mediante emisiones monetarias o por intermedio de la generación de crédito para la economía. La medida fue implementada como un recurso de última instancia para detener una espiral hiperinflacionaria y una acelerada depreciación cambiaria, provocadas por la expansión inorgánica de la base monetaria destinada al salvataje bancario de la década de 1990 (Jácome, 2004; Villalba, 2019). Al fijar el tipo de cambio oficial en 25.000 sucres por dólar, se restableció de forma drástica la estabilidad del poder adquisitivo de los agentes económicos, aunque a costa de una contracción de cerca del 60% del valor real de los depósitos congelados durante el feriado bancario de marzo de 1999.
Gráfico No. 01: Índice de Tipo de Cambio (TC)
Fuente: Base de Datos del Banco Mundial
Al fijar al dólar como moneda de curso legal, Ecuador aceptó no participar en la emisión primaria y en la determinación de la tasa de interés del mercado monetario. Sin embargo, la FED fija su política monetaria en función del ciclo económico, la brecha de producto y las metas de inflación de EE.UU., objetivos que pueden no coincidir con las necesidades macroeconómicas de Ecuador. En este sentido el país carece de amortiguadores nominales: la renuncia a la moneda propia anula la política cambiaria y la capacidad del Banco Central de actuar como un prestamista de última instancia (Lender of Last Resort) plenamente emisor. Ante choques externos negativos (caída de términos de intercambio o reversión de flujos de capital), la economía no puede ajustar vía devaluación nominal, trasladando todo el costo de ajuste hacia el sector real, teniendo que el único mecanismo remanente para ajustar el tipo de cambio real se corresponde con el diferencial entre la inflación local y la inflación internacional.
En este sentido, la falta de coordinación o de sincronización en los esquemas fiscales y metas de inflación (Ecuador vs. EE.UU.) pueden provocar que los objetivos macroeconómicos planificados tengan trayectorias o niveles diferenciados, es decir brecha/excedente de producto, inflaciones desalineadas y divergencia de los niveles de precios. Mientras los bancos centrales con moneda propia gestionan la demanda mediante una regla monetaria (MR) para anclar la inflación alrededor del 2%, para el Ecuador se observaron niveles elevados de pass-through desde los precios internacionales y una dinámica de brecha/excedente de producto que modificaba la evolución de los precios desde una dinámica provocada por la demanda local (incluido el impulso/contracción fiscal). Estos procesos diferenciados de tratamiento para la inflación permitieron la amplificación de los elementos pro cíclicos en la economía local. Continuando con los impactos diferenciados, los movimientos no coordinados de inflación provocaron evoluciones contrarias en los tipos de cambios reales, elemento que incrementó la presión desde el sector externo en etapas de expansión de la demanda ecuatoriana y profundizó los elementos de contracción económica en la etapa de ajuste macroeconómico, es decir el canal externo observado desde los resultados de la Cuenta Corriente amplifica los ciclos de impacto en las variables del sector real.
A diferencia de EE.UU., que cuenta con soberanía monetaria y puede financiar expansiones fiscales en su propia moneda sin riesgo de insolvencia nominal (marco MMT Wray 2015), Ecuador opera bajo una restricción presupuestaria. La falta de coordinación entre un gasto fiscal expansivo o social y la rigidez monetaria externa pueden desencadenar la problemática del doble déficit (fiscal y de cuenta corriente) cuando el sector privado no genera ahorro suficiente para compensar la gestión fiscal del Estado, erosionando los activos líquidos y las Reservas Internacionales del Banco Central. Los intentos de aplicar políticas fiscales expansivas sin soberanía monetaria generan presiones sobre la liquidez del sistema de pagos y las Reservas Internacionales (RI). Como señala De la Torre, el dinero contable (depósitos bancarios) creado por emisión secundaria necesita convertirse en divisas internacionales en el Banco Central para realizar pagos al exterior o retirar efectivo.
Al no poder devaluar, el ajuste económico ante desequilibrios externos exige "deflación interna": reducción de salarios, recorte del gasto público, contracción del crédito y caída de la actividad económica. Este proceso de deflación incrementa el valor real de las deudas del sector privado frente al sector bancario, desencadenando riesgos de deflación de deuda, morosidad y deterioro del bienestar social.
En una economía dolarizada que funciona como un sistema de reserva fraccionaria (Villalba 2019), la masa monetaria y la liquidez total M2 están fuertemente condicionadas por el saldo de la balanza de pagos (exportaciones petroleras, remesas, endeudamiento externo y capitales). Si las salidas de divisas superan a los ingresos de forma persistente, la liquidez doméstica se asfixia. Adicionalmente la reducida escala del mercado interno y la alta primarización de la oferta exportadora limitan el desarrollo de la "competitividad sistémica" y la agregación de valor. La presencia de un amplio sector informal de baja productividad absorbe el desempleo generado por la inflexibilidad salarial y la falta de estímulo monetario, pero impide mejoras sostenidas en la productividad del trabajo. Ante la imposibilidad de ganar competitividad por la vía de la tasa de cambio nominal, la economía queda atrapada en una dinámica de baja productividad, escaso margen para la innovación tecnológica y elevada vulnerabilidad externa.
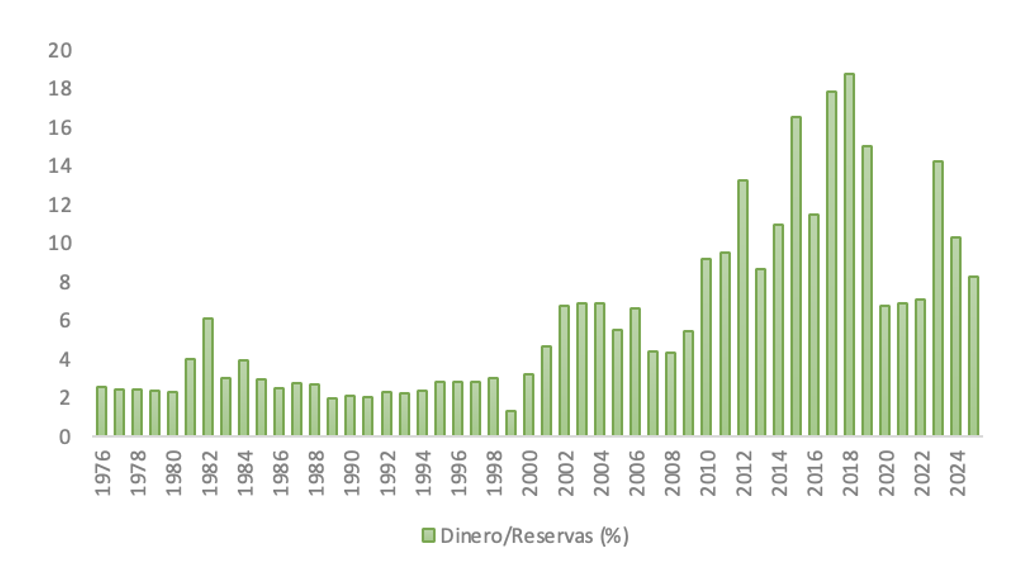
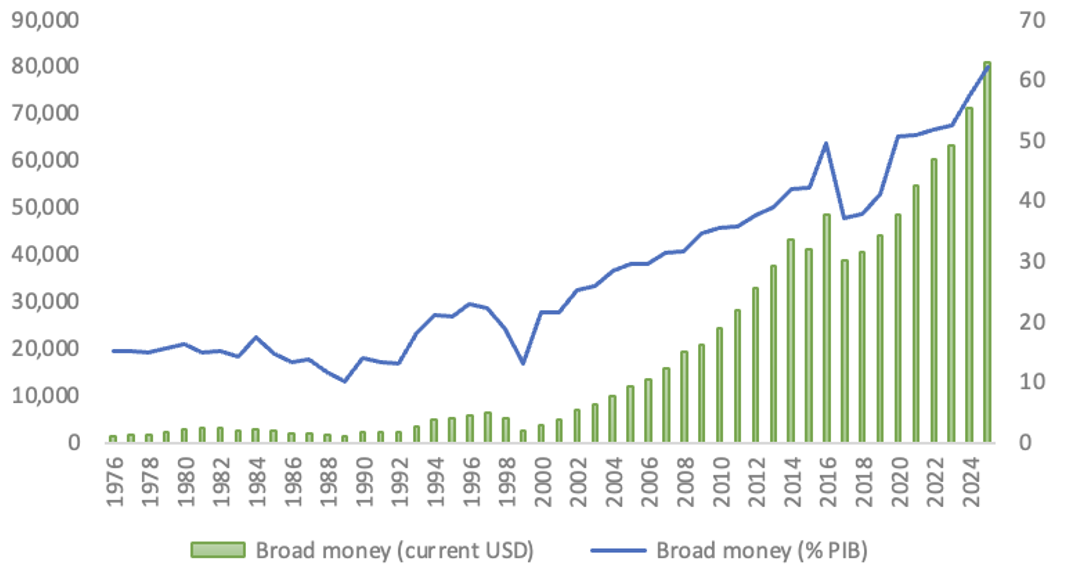
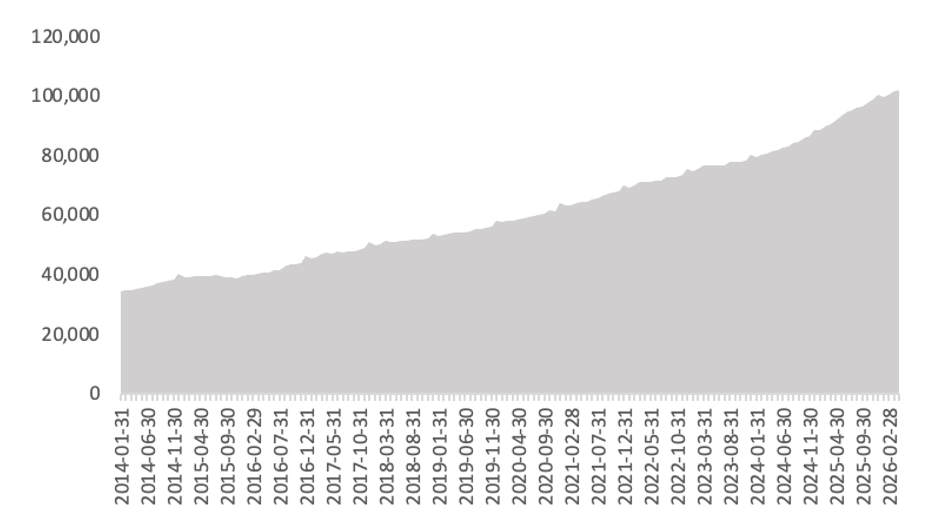
Posterior a un cuarto de siglo de funcionamiento, la dolarización ha adquirido el rango de una regla rígida e institución de gobernabilidad política[2]. No obstante, el funcionamiento operativo del régimen monetario plantea una paradoja central que desafía los postulados de la macroeconomía ortodoxa convencional. Pese a que el Ecuador no debería contar con la facultad de emitir billetes de la Reserva Federal de los Estados Unidos (FED), la masa monetaria en sentido amplio (M2) ha mantenido una trayectoria históricamente creciente, durante la dolarización, tanto en fases de expansión del gasto público como en periodos de consolidación fiscal. Este dinamismo plantea la vigencia de la creación endógena de dinero (emisión secundaria), mediante la cual el sistema financiero público y privado crea créditos y depósitos contables ex nihilo en el circuito doméstico en respuesta a la demanda de financiamiento (Bindseil, 2014; Villalba, 2019).
Gráficos No. 02: Dinero en sentido amplio / Reservas (en porcentaje)
Fuente: Base de Datos del Banco Mundial
Gráfico No. 03: Dinero en sentido amplio
En millones USD y porcentaje del PIB
Fuente: Base de Datos del Banco Mundial
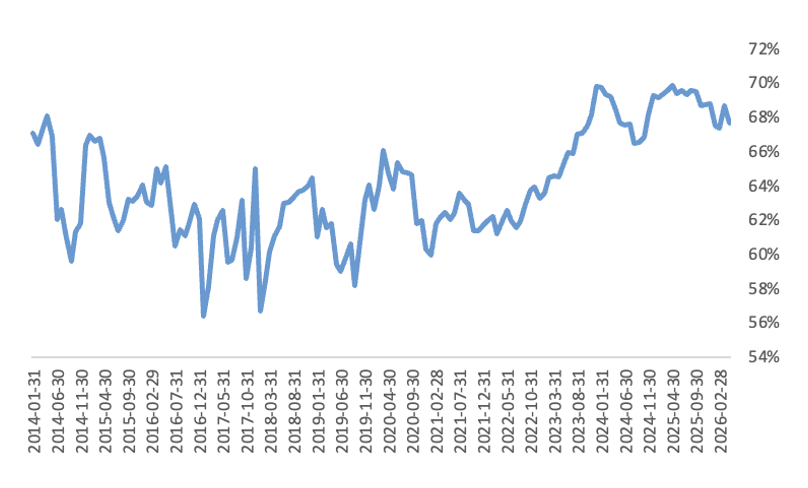
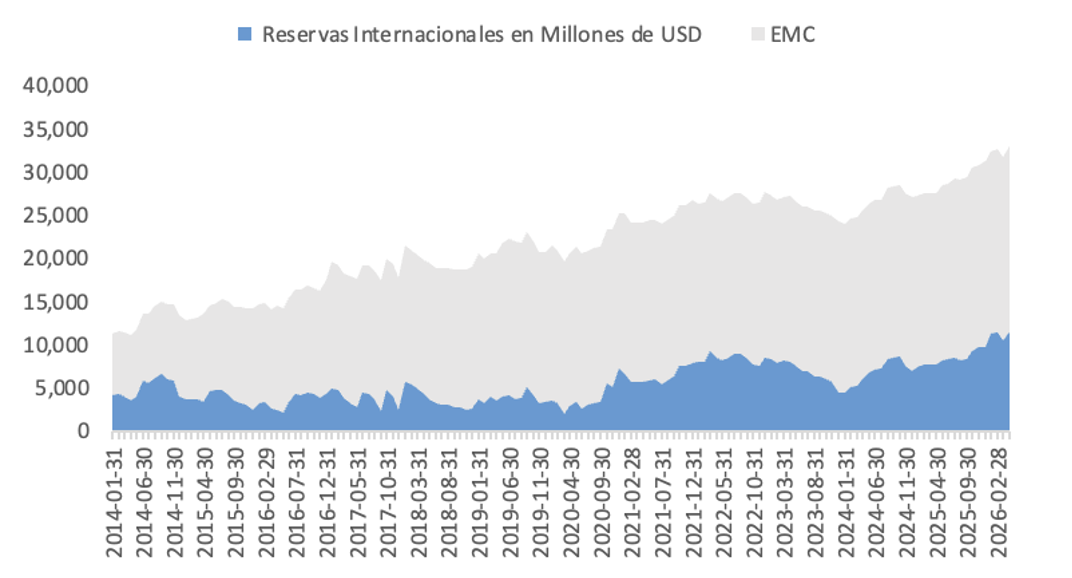
Sin embargo, esta capacidad de multiplicación monetaria interna choca con la frontera real de la restricción externa y el predominio de la balanza de pagos (Ocampo, 2011). La dolarización ecuatoriana opera estructuralmente como un sistema de reserva fraccionaria, donde cerca del 64% al 70% de la liquidez agregada (M2) corresponde a dinero contable local y únicamente la fracción restante está respaldad por especies monetarias físicas o activos internacionales líquidos administrados por el BCE.
Gráficos No. 04: Dinero contable en porcentaje de liquidez total
Fuente: BCE – IEM
Gráfico No. 05: Disponibilidades en millones USD
Fuente: BCE – IEM
Gráfico No. 06: Dinero en sentido amplio (M2) en millones USD
Fuente: BCE – IEM
Por otra parte, el esquema monetario de dolarización, que permite la libre circulación de especies monetarias de Estados Unidos en la economía local, demostró que en periodos de alta incertidumbre económica provocada por desequilibrios intensos de los sectores fiscal y externo (crisis gemelas) se transmitía de forma inmediata el cambio de preferencias entre activos financieros locales y especies monetarias, condición que presionó de forma intensa los niveles de Reserva Internacional. Siempre que esta preferencia por billetes y monedas permitiese el intercambio de bienes y servicios en el mercado local, el único riesgo materializado correspondía a la falta de capacidad del BCE de contabilizar ese efectivo como parte de la reserva. Pero en el caso de que esos recursos en tenencia de residentes fuesen utilizados para pagar importaciones, servicio de deuda externa o adquisición de activos internacionales fuera del control del BCE, las implicaciones para la liquidez doméstica eran más profundas. En este sentido mientras los pagos se realicen mediante transferencias electrónicas dentro del sistema de pagos doméstico, no se requiere la liquidación de divisas internacionales; pero cuando los agentes demandan retiro de efectivo en ventanilla o realizan giros por importaciones, servicio de deuda o salida de capitales, el sistema debe convertir de inmediato ese dinero contable en divisas de la FED utilizando las Reservas Internacionales (RI) del BCE.
¿De qué manera interactúa la creación endógena de dinero contable (M2) con la restricción de la balanza de pagos en el Ecuador dolarizado, y cómo la reconfiguración de los balances sectoriales: sector fiscal desde 2017 en adelante; y, sector privado post-pandemia —caracterizada por una reducción del nivel de déficit del sector y un superávit privado derivado de la compresión de la demanda interna y el ingreso de financiamiento externo— determina los límites de sostenibilidad del esquema monetario, la ilusión de la moneda fuerte y el bienestar social?
Este trabajo plantea generar una discusión informada respecto a cómo la dinámica monetaria del Ecuador dolarizado confirma la validez del principio del dinero endógeno en el circuito financiero interno, pero su frontera de expansión se encuentra delimitada por las preferencias de liquidez de los residentes y la restricción externa de divisas por intermedio del predominio de la balanza de pagos. En el periodo post-2020, el restablecimiento de la liquidez internacional y la sostenibilidad del esquema de reserva fraccionaria se han logrado no mediante una transformación productiva, sino a través de un ajuste real en los balances sectoriales, donde el sector privado genera un superávit financiero apoyado en el crecimiento exportador y la contracción (no recuperación) de la demanda interna, demostrando que poseer una moneda fuerte (dólar) no se traduce automáticamente en prosperidad y que la ausencia de soberanía monetaria traslada íntegramente los costos de estabilización hacia el empleo, el consumo y la actividad económica real.
La estrategia metodológica adopta un diseño de estudio de caso analítico-explicativo de carácter cualitativo y cuantitativo-descriptivo. Se utiliza el método de rastreo de procesos (process tracing) para analizar los mecanismos de transmisión monetaria, la creación de depósitos y la reconfiguración de los balances sectoriales en el Ecuador durante el periodo 2017–2025, prestando especial atención al punto de inflexión del año 2017 (sector público) y a la coyuntura post-pandemia (sector privado). La contribución analítica de este estudio reside en postular que la experiencia ecuatoriana de dolarización desafía y pone a prueba los supuestos fundamentales de los dos grandes paradigmas de la macroeconomía contemporánea:
Puesta a prueba de la Ortodoxia Neoclásica: La ortodoxia (Edwards, 2001; Dahik, 2019) asume que la dolarización es una regla ciega que elimina el dinero discrecional y genera ajuste automático y de precios. La evidencia ecuatoriana refuta esto al demostrar la vigencia de la creación endógena de dinero contable (M2) y evidenciar que el ajuste ante shocks externos no ocurre vía precios, sino por deflación de deuda, desempleo y precarización informal.
Puesta a prueba de la Heterodoxia y la MMT: La MMT tradicional (Wray, 2015) postula finanzas funcionales sin restricciones financieras. La experiencia ecuatoriana demuestra que en un país usuario de moneda (Vernengo & Pérez Caldentey, 2020), la creación de dinero y el gasto público sin respaldo de flujos netos en la balanza de pagos presiona las Reservas Internacionales del BCE y amenazan la convertibilidad del sistema de reserva fraccionaria.
COMPONENTE 2: DIÁLOGO CON LA LITERATURA Y CONTRASTE DE PARADIGMAS
Si bien los esquemas ortodoxos de la economía proponen que el canal del crédito inicia con la maximización de la utilidad de los agentes que realizan una decisión intertemporal entre el consumo presente y el consumo futuro, decidiendo de forma indirecta el nivel de ahorro en la economía y que ese ahorro se puede canalizar hacia la inversión utilizando los mercados financieros, se ha estudiado con mayor profundidad los límites que impone la Balanza de Pagos sobre la economía real y financiera de los Estados. El paradigma dominante sobre el funcionamiento de las economías abiertas con restricciones de liquidez encuentra su expresión teórica fundacional en el Enfoque Monetario de la Balanza de Pagos (EMBP), articulado en el Modelo Polak del Fondo Monetario Internacional (Polak, 1997). Este modelo parte de la identidad contable del balance del sistema bancario: ΔH = ΔR + ΔDCB. La premisa analítica central establece que la masa monetaria total (H) es una variable endógena subordinada al resultado de la balanza de pagos (R). Cualquier expansión del crédito interno del banco central (DCB) por encima de la demanda real de dinero (H) provoca una filtración hacia mayores importaciones y salidas de capitales, derivando en una pérdida equivalente de reservas internacionales. Por ello, la programación financiera prescribe techos estrictos al crédito interno neto. Pero en este modelo la identificación monetaria está centrado en el balance de los bancos centrales, dejando de lado el panorama de las otras sociedades de depósitos y de las otras sociedades financieras, que como se verá más adelante con los datos del Ecuador, también son sociedades que impulsan la creación del dinero desde el crédito que otorgan de forma no sincronizada con la dinámica de los agregados del banco central. Esta condición puede desalinear los objetivos monetarios que pronostica el modelo de programación financiera, al punto de no poder predecir el comportamiento monetario y por tanto no generar las respuestas de política económica necesarias.
En la literatura ortodoxa, la dolarización oficial se presenta como la «regla ciega» o compromiso institucional definitivo para resolver la inconsistencia temporal. Sin embargo, el análisis empírico comparativo de Sebastian Edwards (2001) cuestiona severamente estas promesas. Edwards demuestra que los países dolarizados registran menor crecimiento económico y mayor volatilidad, no logran disciplina fiscal automática y enfrentan costos de ajuste sustancialmente más elevados ante choques externos de términos de intercambio, al no disponer del canal cambiario. Respecto al Ecuador la alta movilidad de los objetivos de la política fiscal así como elementos estructurales económicos y su inserción en el comercio internacional, mediante bienes primarios o energéticos, ponen sobre la mesa de que el tener una moneda fuerte no es una única condición para cerrar las brechas económicas entre países.
A diferencia del postulado monetarista, la literatura heterodoxa (Bindseil, 2014; Villalba, 2019; De la Torre, 2019) demuestra que los bancos comerciales no son meros intermediarios; los préstamos crean depósitos ex nihilo, es decir que su planteamiento observa una relación causal inversa a la literatura tradicional. El tener una economía dolarizada con el caso en Ecuador no limita o restringe este postulado, la banca multiplica la liquidez agregada (M2) endógenamente. Alrededor del 64% del M2 corresponde a dinero contable doméstico. Este indicador ha permanecido relativamente estable en el periodo post covid. Por consiguiente, la dolarización opera como un sistema de reserva fraccionaria: si la expansión del crédito interno acelera la demanda de dólares físicos o giros al exterior por encima del saldo de la balanza de pagos, las Reservas Internacionales del BCE se agotan, amenazando la convertibilidad del sistema. Esta canal de transmisión de la política monetaria puede ser amplificado o mitigado por las condiciones del sector privado así como por los esquemas de política fiscal que se implementen.
Finalmente, los cambios en elementos estructurales pueden ser incluidos bajo el enfoque de balances sectoriales (Godley, Wray, 2015; Carlin & Soskice, 2015) establece la identidad macroeconómica: (S - I) = (G - T) + (X - M). Esta identidad revela que el sector privado solo puede acumular un superávit financiero neto (S > I) si la suma del déficit público (G - T) y del superávit de la cuenta corriente (X - M) es positiva. Intentar eliminar simultáneamente el déficit fiscal y el externo fuerza al sector privado al endeudamiento o al desapalancamiento recesivo. Para nuestro país es relevante incluir en esta revisión los argumentos de José Antonio Ocampo (2011) y Matías Vernengo & Esteban Pérez Caldentey (2020), la aplicación de la MMT en la periferia encuentra su límite en el «predominio de la balanza de pagos». Al carecer de moneda soberana e importar bienes de capital insustituibles, el límite al gasto en dolarización no lo marca la inflación interna, sino el agotamiento de las reservas internacionales de divisas.
El recorrido por la literatura apoya la tesis: la experiencia ecuatoriana refuta la pretensión ortodoxa de que la dolarización genera ajuste automático sin costos reales en empleo y producción, al tiempo que evidencia las limitaciones de aplicar políticas heterodoxas de gasto público sin un respaldo equivalente en la balanza de pagos.
COMPONENTE 3: ANÁLISIS EMPÍRICO-TEÓRICO
En los 26 años de vigencia de este esquema monetario han existido periodos marcados por diferentes tipos de condiciones comerciales y financieras internacionales y que coexistieron con esquemas antagonistas de política económica. Para el periodo 2000-2006, la dolarización experimento su fase de estabilización, en este tiempo se destaca elementos relacionados a una planificación fiscal superavitaria (primaria), generación de fondos petroleros, fortalecimiento de la supervisión bancaria post crisis, recuperación moderada del sistema financiero local, limitado acceso al mercado financiero internacional, tasas de interés internacionales base entre 300 y 400 puntos básicos y niveles del precio de petróleo que no superaban los USD 45 por barril.
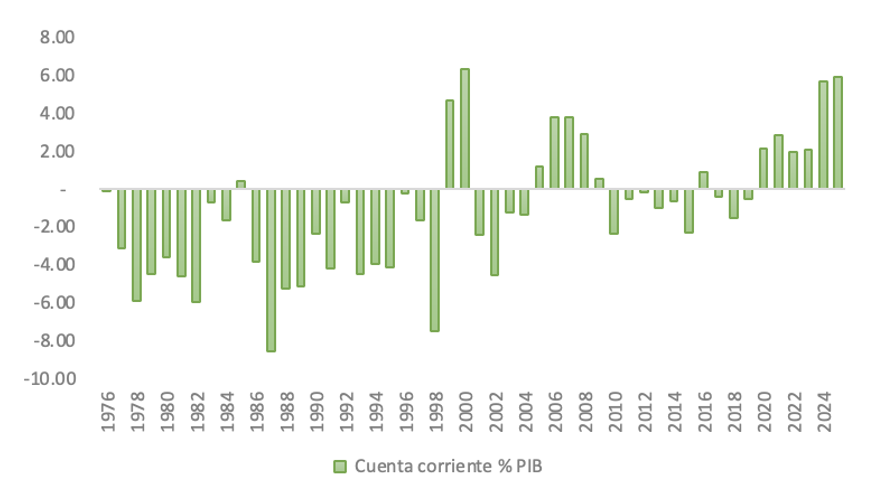
Con la llegada del boom petrolero a partir del año 2007 inicia un decenio que experimentó: un impulso fiscal vigoroso; un incremento en la inflación, una apreciación del tipo de cambio real, un incremento sostenido de la deuda pública, regreso a los mercados financieros internacionales, retiro de la oficina del FMI en Quito; incremento de la inversión en capacidad de generación hidroeléctrica; fortalecimiento del sistema nacional vial; incrementos importantes del salario básico; reformas tributarias; déficit de la Cuenta Corriente. En este periodo de tiempo se abandona el esquema de política económica anterior y se implementa un esquema parcialmente enfocado en el impulso a la demanda para generar mayores niveles de crecimiento económico (wage lead demand). La expansión de la demanda trae consigo efectos sobre las importaciones y el crédito, que a su vez se ven reforzados por la apreciación del tipo de cambio real y por el alto gasto público.
Gráficos No. 07: Cuenta Corriente/PIB (en %)
Fuente: BCE y MEF
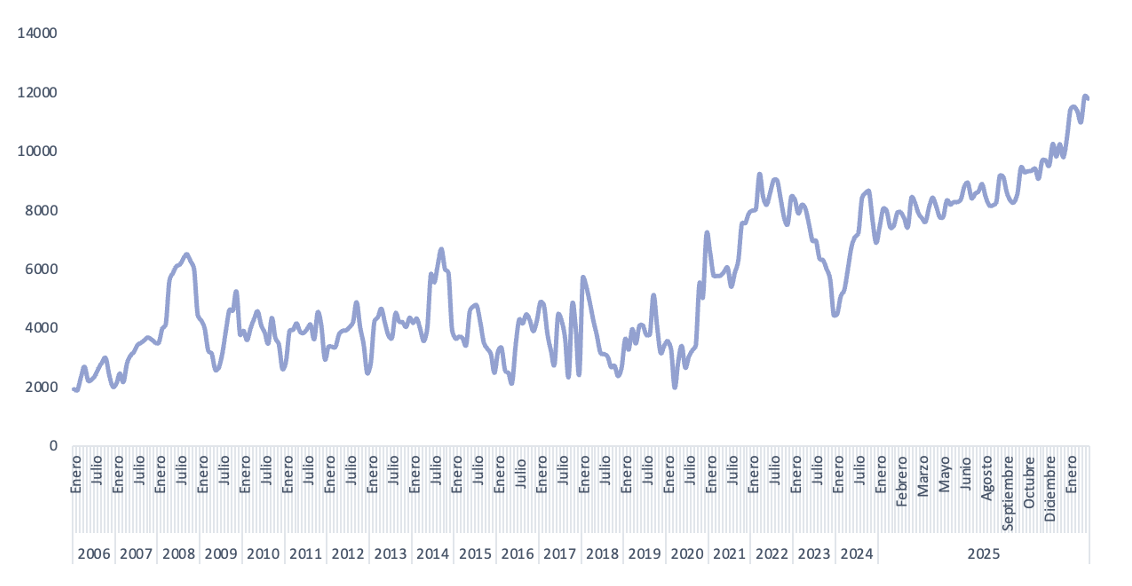
Gráfico No. 08: Reservas Internacionales (en millones USD)
Fuente: BCE y MEF
Gráfico No. 09: Deuda Externa Pública/PIB (en %)
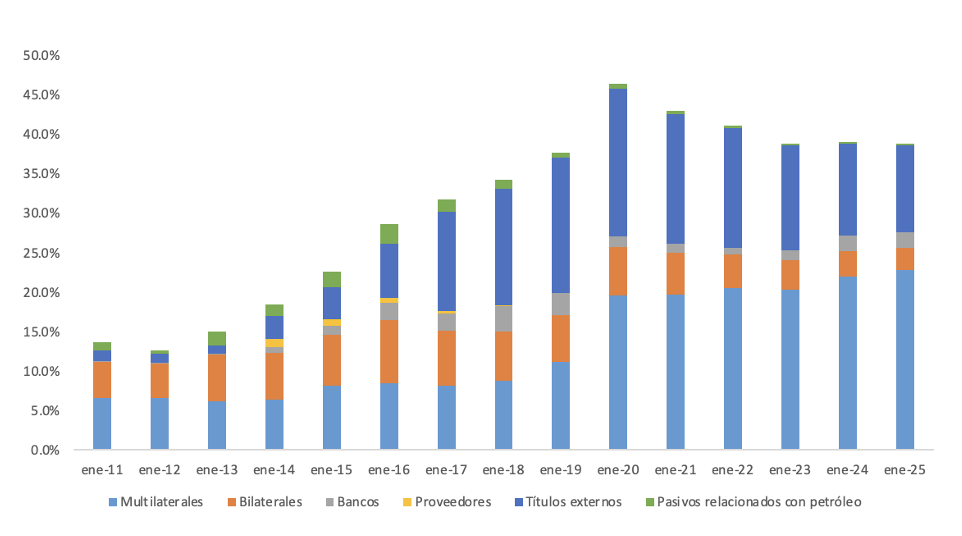
Fuente: BCE y MEF
Con el fin del macro ciclo del precio del petróleo en el año 2015 y tras dos años de transición en los cuales la expansión del balance del BCE fue amplia, tanto el sector fiscal como la economía enfrentaron los límites impuestos por la balanza de pagos y por las preferencias de liquidez de los residentes en el Ecuador. En el inicio de este periodo se retornan a las políticas ortodoxas potenciadas por un nuevo esquema de ajuste estructural diferido y que fue financiado por los organismos multilaterales como el FMI, el Banco Mundial, el BID y la CAF. Este periodo de ajuste no ha concluido y la utilización de sus herramientas continúa. El proceso de restablecimiento de los equilibrios macroeconómicos no fue lineal, presentó avances y retrocesos de magnitud significativa. Si bien es cierto que las principales políticas tenían por objetivo la consolidación fiscal, únicamente con la corrección sobre el sector privado se logró registrar superávits en la cuenta corriente, este elemento se consiguió de forma indirecta por los efectos de la pandemia en la riqueza, ingreso y capacidades de consumo de los hogares y las empresas.
Gráficos No. 10: Ingresos del SPNF, sumatoria móvil 12 meses, en millones USD
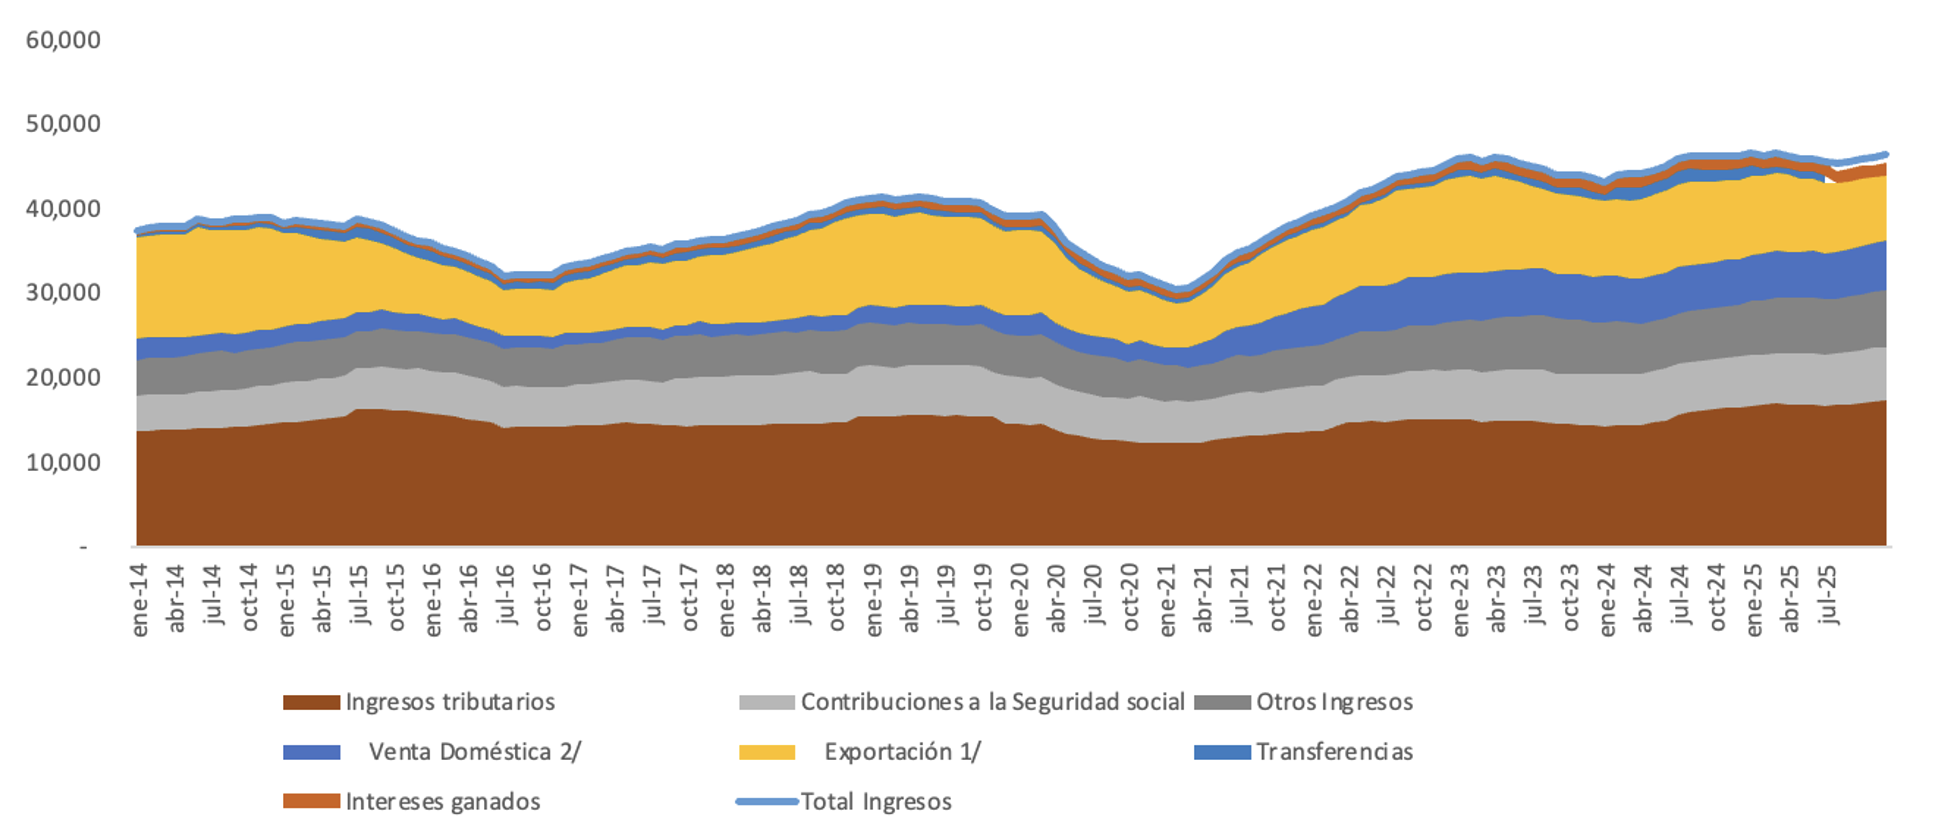
Fuente: MEF
Gráfico No. 11: Gastos del SPNF ,sumatoria móvil 12 meses, en millones USD
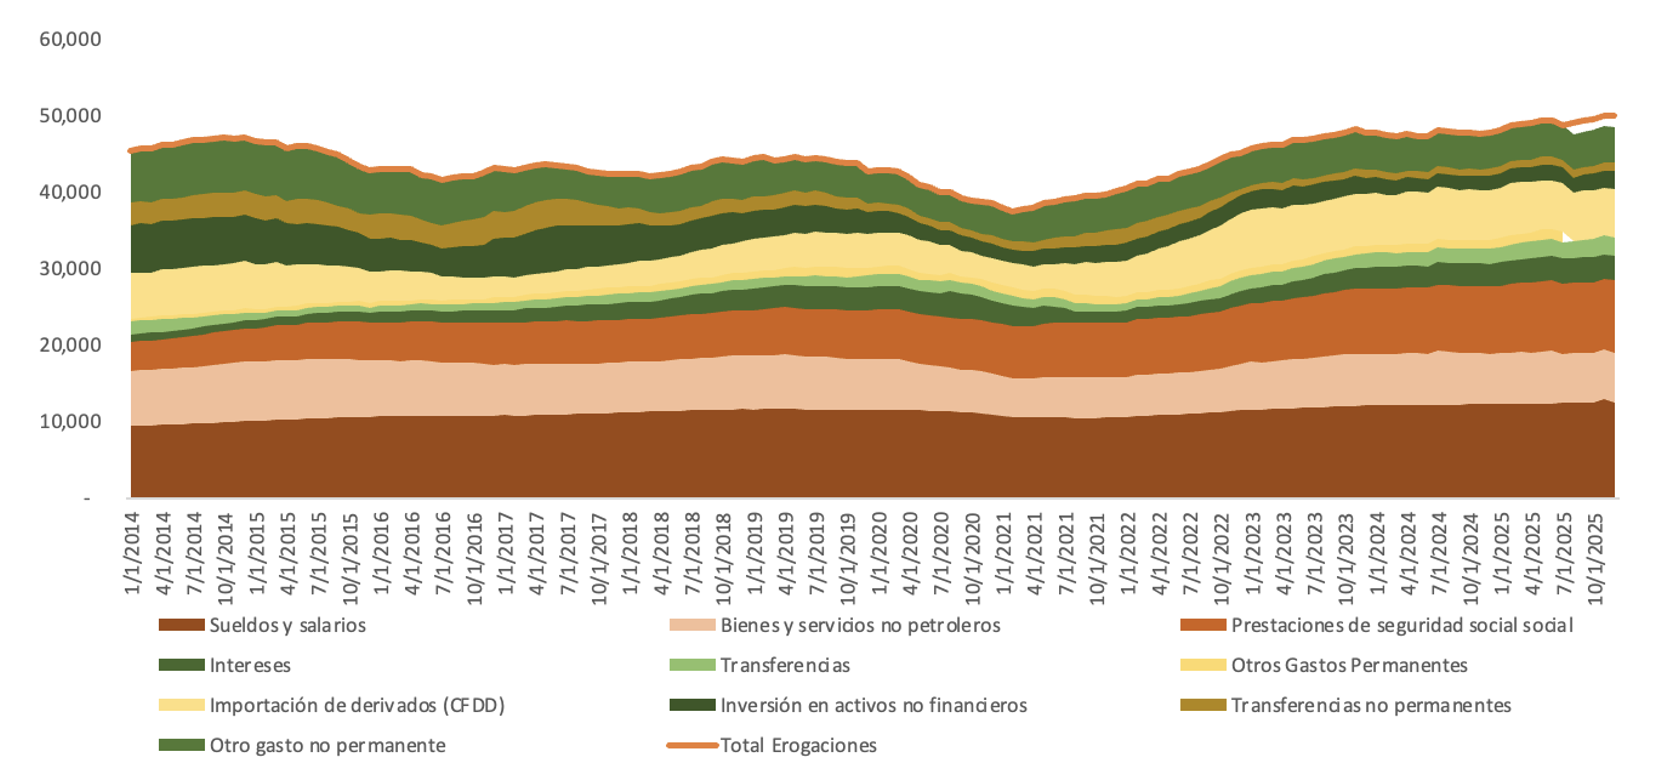
Fuente: MEF
Gráfico No. 12: Resultado Fiscal del SPNF, sumatoria móvil 12 meses, en millones USD
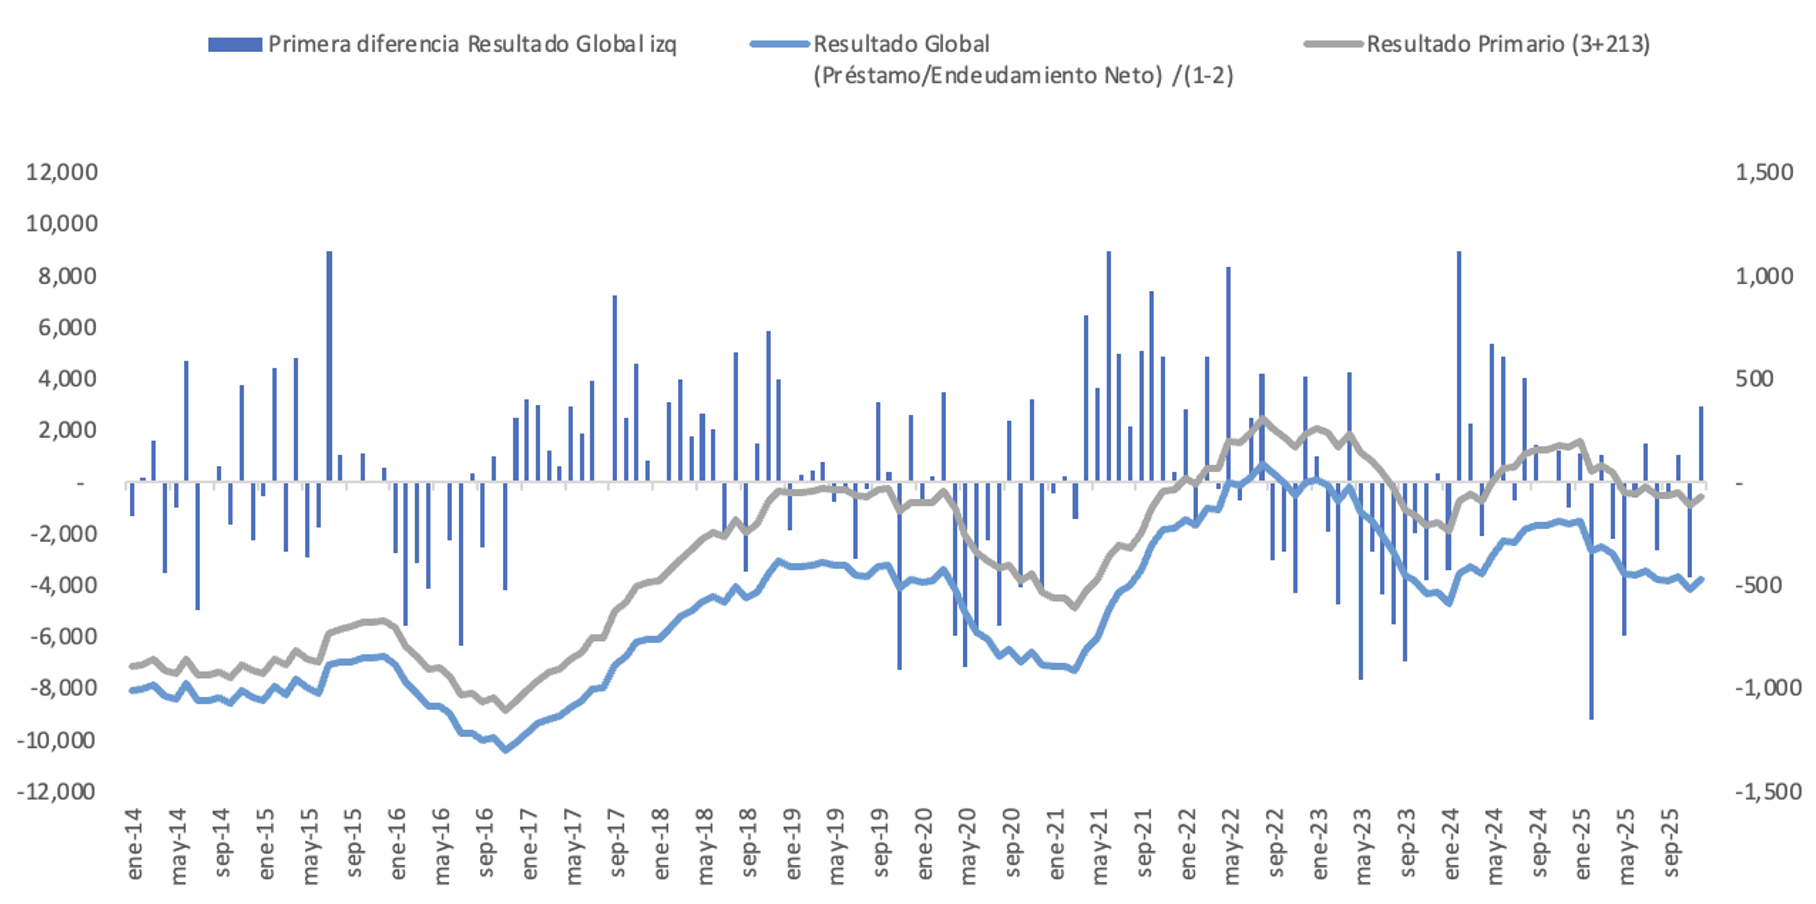
Fuente: MEF
En la coyuntura posterior a la crisis del COVID-19 y la caída de los precios de las materias primas de 2020, el patrón macroeconómico ecuatoriano sufrió una reconfiguración profunda. El histórico esquema de doble déficit (fiscal y de cuenta corriente) mutó hacia un escenario donde el Fisco persiste en déficit estructural, mientras que el sector privado consolidó un superávit financiero robusto. Este superávit privado es el resultado de un desempeño exportador no petrolero dinámico en combinación con una absorción interna comprimida (principalmente inversión) y un menor crecimiento de las importaciones. La recuperación de las Reservas Internacionales y la estabilidad de la reserva fraccionaria en este periodo se lograron mediante la realineación del Tipo de Cambio Real (TCR), el superávit de la cuenta corriente y la inyección de financiamiento multilateral externo. Esta combinación ha coincidido con el estancamiento de indicadores en el mercado laboral, la distribución de la renta y la pobreza. Por consiguiente, resulta teórica y prácticamente indispensable examinar cómo el equilibrio monetario en dolarización se sostiene a costa de trasladar el costo del ajuste al sector real, restringiendo el gasto interno y perpetuando la precarización del mercado laboral.
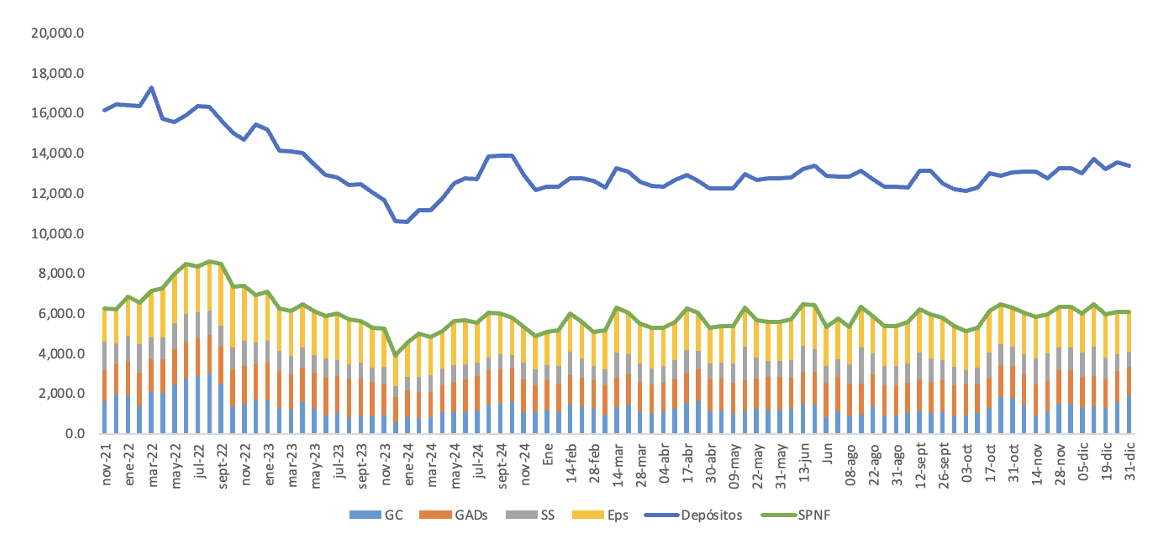
Gráfico No. 13: Pasivos Monetarios, en millones USD
Fuente: BCE
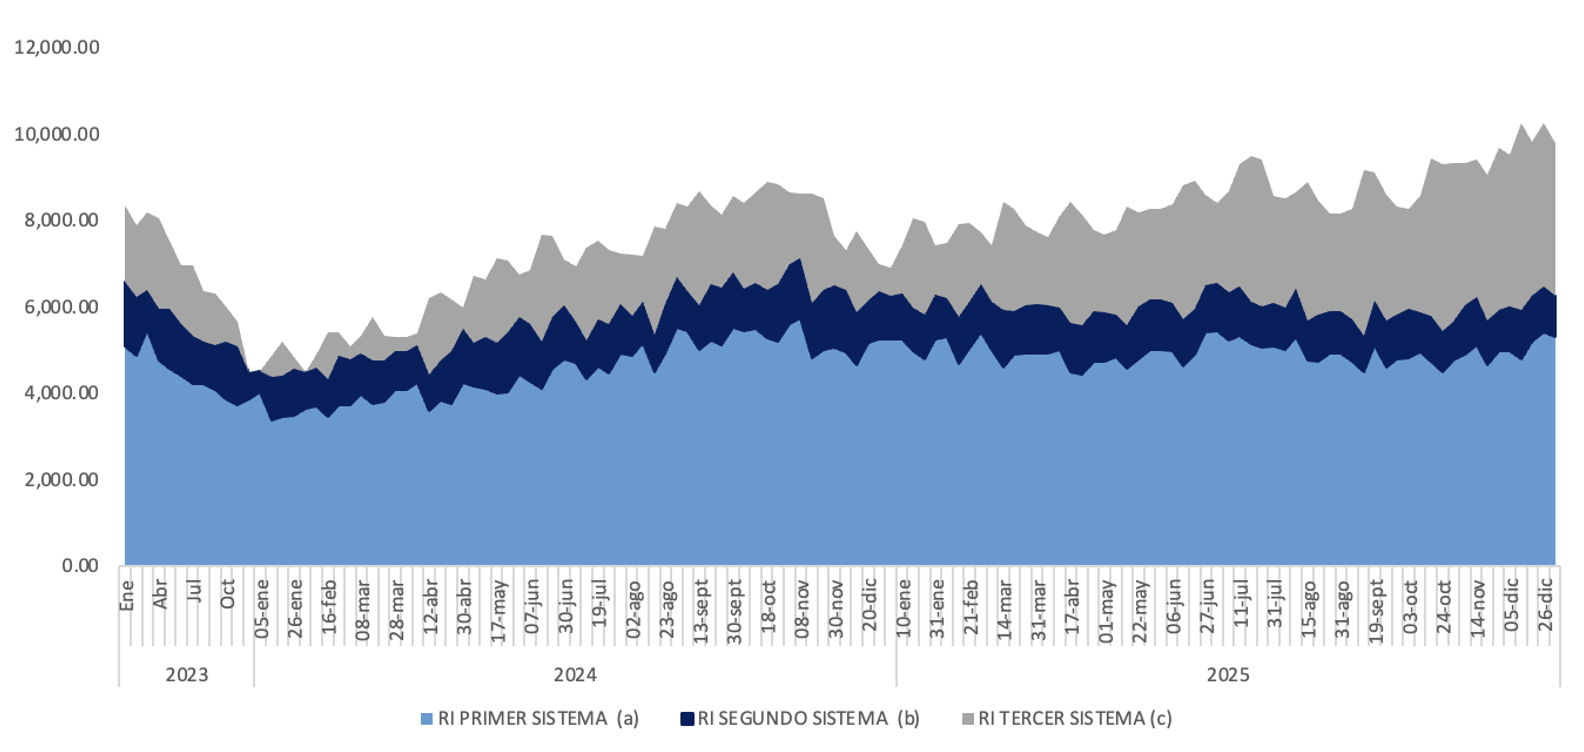
Gráfico No. 14: Cobertura de las RI por sistema, en millones USD
Fuente: BCE
Pese a la falta de emisión primaria por parte del BCE (desde 2021 por disposición legal), el agregado M2 ha mantenido un crecimiento sostenido. El 64.3% del M2 está constituido por dinero contable creado por la emisión secundaria de la banca comercial. Mientras las transacciones permanezcan dentro del sistema electrónico de pagos doméstico, la liquidez fluye sin contratiempos. Sin embargo, cuando los agentes demandan retiro de efectivo en ventanilla o realizan giros al exterior para importaciones o pago de deuda, el dinero contable requiere convertirse en divisas internacionales administradas por el BCE, drenando las Reservas Internacionales. Este canal de transmisión ya fue observa en el Ecuador en el periodo 2015-2020, cuando en repetidas ocasiones la RI del BCE descendió a niveles operativos extremadamente bajos, incluso llegando a generar estrés con las transacciones internacionales de vencimiento de cortísimo plazo.
La importación de la política de la FED genera un descalce de ciclos. Cuando la FED aplica un endurecimiento monetario (quantitative tightening), encarece el fondeo externo. En Ecuador, al existir techos normativos a las tasas de interés activas, los bancos sufren una compresión de sus márgenes de intermediación (spreads), respondiendo mediante un racionamiento del crédito que perjudica al microcrédito y a las PYMEs.
1. Diagnóstico del FMI (2023–2025): El FMI (2023, 2025) destaca la resiliencia de la banca privada, respaldada por depósitos crecientes y superávit de la cuenta corriente. Se implementaron colchones macroprudenciales y el indicador LCR de Basilea III. Ante la falta de emisión primaria, el BCE renovó líneas de liquidez contingente con el Banco de Pagos Internacionales (BIS) por USD 840 millones y USD 1.500 millones en 2025.
2. Vulnerabilidades Estructurales: Falta de Prestamista de Última Instancia (LOLR) inorgánico, fragilidades en cooperativas (SEPS) y compresión del margen crediticio debido a techos rígidos en las tasas activas.
3. Contraste Teórico: Los informes del FMI confirman la tesis de la reserva fraccionaria. La liquidez de la banca en dolarización no es soberana, sino «liquidez sintética» que debe ser alquilada internacionalmente (BIS) o auto-asegurada con elevadas reservas líquidas.
| Variable / Dimensión | Periodo 1: 2007–2017 (Heterodoxo) | Periodo 2: Post-2017 (Ortodoxo / Ajuste) |
|---|---|---|
| Balance Público (G - T) | Déficit fiscal expansivo impulsado por boom petrolero y deuda. | Consolidación fiscal, reducción de inversión pública y austeridad. |
| Balance Externo (X - M) | Déficit comercial no petrolero; apreciación del Tipo de Cambio Real. | Déficit comercial no petrolero; apreciación del Tipo de Cambio Real. |
| Balance Privado (S - I) | Absorción del gasto estatal; expansión del consumo e inversión. | Superávit financiero neto (S > I) por compresión de demanda (principalmente inversión). |
| Comportamiento M2 y RI | M2 crece por emisión primaria y secundaria; drenaje y caída de Reservas (RI). | M2 crece respaldado por exportaciones y menores importaciones; acumulación récord de RI (>USD 9.300M). |
| Mercado Laboral y Bienestar | Reducción de pobreza/desigualdad; empleo formal público/privado. | Estancamiento del PIB real per cápita; ajuste vía informalidad y emigración. |
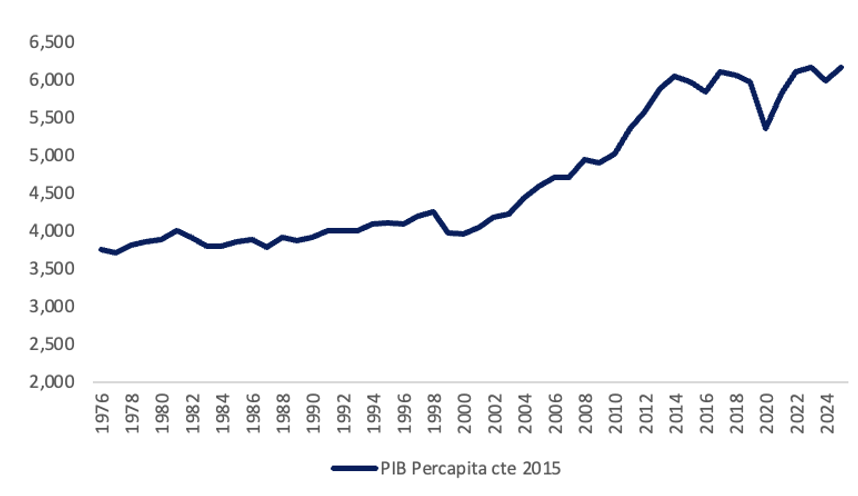
Gráfico No. 15: PIB per cápita, en USD 2015
Fuente: Banco Mundial Bases de Datos
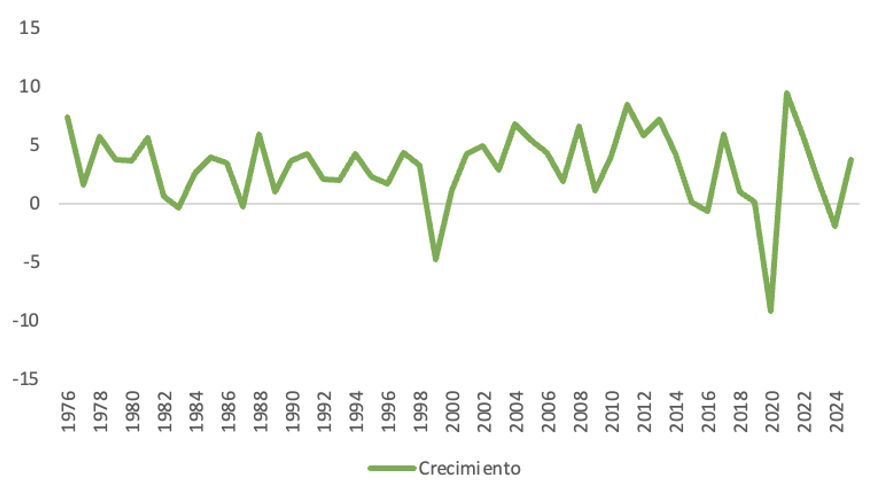
Gráfico No. 16: Tasa de Crecimiento Económico (en %)
Fuente: Banco Mundial Bases de Datos
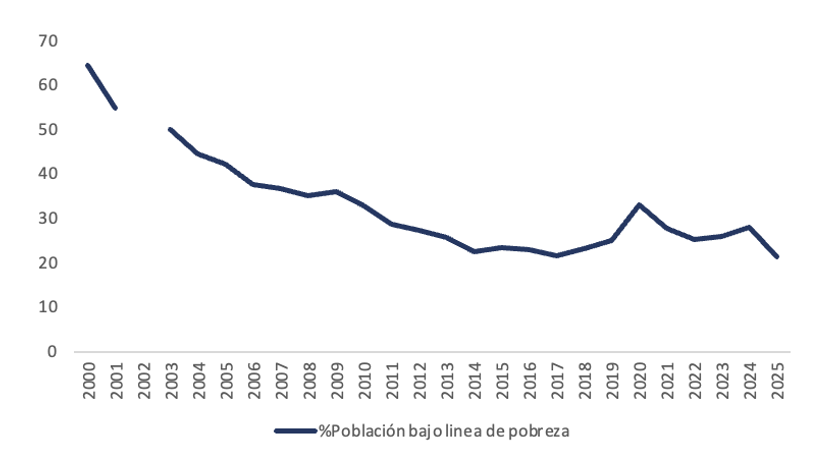
Gráfico No. 17: Porcentaje de la Población bajo la línea de pobreza
Fuente: Banco Mundial Bases de Datos
El análisis comparativo expone la falacia de la moneda fuerte: poseer la moneda internacional “fuerte” como el dólar otorga estabilidad de precios y elimina el riesgo de hiperinflación, pero no genera automáticamente productividad, competitividad ni prosperidad económica. En el periodo post-2017, la recomposición de los indicadores externos y la acumulación de Reservas Internacionales se lograron a costa de congelar la demanda interna, estancar la inversión privada y desplazar el ajuste macroeconómico hacia el mercado laboral. Al estar bloqueado el ajuste cambiario nominal, la economía liquida sus desequilibrios mediante deflación interna, subempleo e informalidad.
La economía ecuatoriana mantiene su vulnerabilidad al «predominio de la balanza de pagos» (Ocampo, 2011). Ante la imposibilidad de aplicar devaluaciones nominales para modificar precios relativos, las oscilaciones de los términos de intercambio obligan a procesar el ajuste de la balanza de pagos mediante variaciones en las cantidades producidas y contratadas. Los salarios nominales del sector formal actúan de forma rígida a la baja, provocando que el ajuste laboral se canalice mediante despidos en la economía formal y la expansión del sector informal de baja productividad, el cual absorbe a la población desocupada pero perpetúa trampas de pobreza y desigualdad.
COMPONENTE 4: CONDICIONES DE FALSACIÓN, CONCLUSIONES Y REQUERIMIENTOS FORMALES
1. Falsación de la Hipótesis Ortodoxa / Neoclásica: Se refutaría la postura de que la dolarización es una regla neutral que garantiza disciplina fiscal y ajuste automático suave si se demuestra empíricamente que la acumulación de Reservas Internacionales y los equilibrios externos post-2020 se lograron manteniendo elevadas tasas de inversión productiva y empleo formal adecuado, sin contracción del gasto real privado ni expansión de la informalidad.
2. Falsación de la Hipótesis Heterodoxa Tradicional (MMT Pura): Se refutaría la propuesta de aplicar finanzas funcionales sin restricción financiera en dolarización si se evidencia que una expansión del crédito interno o del gasto público sin respaldo de flujos netos de divisas en la balanza de pagos no provoca un agotamiento de las Reservas Internacionales del BCE ni compromete la convertibilidad del dinero contable local (M2).
4.2. Conclusiones Principales
Vigencia del Dinero Endógeno de Reserva Fraccionaria: La dolarización en Ecuador no eliminó la creación endógena de dinero amplio (M2). La banca privada multiplica depósitos contables localmente, pero su frontera de sostenibilidad está limitada por la disponibilidad de divisas en el BCE para respaldar retiros y giros al exterior. Esta condición mantiene estrecha relación con el desempeño de la Balanza de Pagos.
Reconfiguración Post-Pandemia de Balances Sectoriales: Se produjo un tránsito desde el histórico doble déficit hacia un superávit financiero neto del sector privado (S > I), el cual fue financiado por un superávit récord de la cuenta corriente (X - M) generado por un menor crecimiento de las importaciones y el despegue de las exportaciones no petroleras.
La Falacia de la Moneda Fuerte: El uso del dólar estadounidense brinda anclaje inflacionario y certidumbre en los saldos monetarios, pero no garantiza desarrollo ni competitividad por sí mismo. En ausencia de canal cambiario, los ajustes macroeconómicos recaen sobre el sector real vía desempleo e informalidad.
Falsación Dual de los Paradigmas: La evidencia ecuatoriana cuestiona tanto la dogmática ortodoxa de ajuste automático sin costos reales como la heterodoxia tradicional que ignora el predominio de la balanza de pagos en economías sin soberanía monetaria.
4.3. Recomendaciones de Política Macroeconómica
Gestión Activa de Coberturas de Liquidez: Mantener de forma prioritaria las líneas de liquidez contingente con el BIS y sostener un piso mínimo de Reservas Internacionales netas en el BCE que garantice la convertibilidad del M2 contable.
Estrategia de Competitividad Sistémica: Implementar políticas de desarrollo productivo que fomenten la diversificación exportadora y la agregación de valor, permitiendo aliviar la restricción externa sin recurrir a la compresión recesiva del consumo interno.
4.4. Declaración Obligatoria de Uso de Inteligencia Artificial
Declaro que ha revisado y validado todo lo generado con asistencia de herramientas de Inteligencia Artificial y soy el único responsable de cualquier error u omisión. Los prompts, códigos y algoritmos utilizados permitieron la estructuración de contenidos, revisión gramatical y validación de consistencia en las referencias bibliográficas.
4.5. Referencias Bibliográficas
Bindseil, U. (2014). Monetary Policy Operations and the Financial System. Oxford University Press.
Carlin, W., & Soskice, D. (2015). Macroeconomics: Institutions, Instability, and the Financial System. Oxford University Press.
De la Torre, C. (2019). Revisión histórica y técnica del uso del dólar en el Ecuador. En M. Villalba (Ed.), Dolarización: dos décadas después (pp. 115-142). CONGOPE / Abya-Yala.
Dahik, A. (2019). La dolarización y el timbre cambiario. En M. Villalba (Ed.), Dolarización: dos décadas después (pp. 143-168). CONGOPE / Abya-Yala.
Edwards, S. (2001). Dollarization: Myths and Realities. Journal of Policy Modeling, 23(3), 249-265. (NBER Working Paper No. 8274).
Fondo Monetario Internacional (FMI). (2023). Ecuador: Financial System Stability Assessment (FSAP). IMF Country Report No. 23/001. Washington, D.C.
Fondo Monetario Internacional (FMI). (2025). Ecuador: Fourth Review Under the Extended Arrangement Under the Extended Fund Facility. IMF Country Report No. 25/003. Washington, D.C.
González Astudillo, M. (2019). Dolarización: efectos y riesgos en el caso ecuatoriano. En M. Villalba (Ed.), Dolarización: dos décadas después (pp. 85-114). CONGOPE / Abya-Yala.
Jácome, L. I. (2004). The Late 1990s Financial Crisis in Ecuador: Institutional Weaknesses, Fiscal Rigidities and Financial Dollarization at Work. IMF Working Paper WP/04/12. Washington, D.C.
Loayza, N. O., & Schmidt-Hebbel, K. (2002). Monetary Policy Functions and Transmission Mechanisms: An Overview. Central Bank of Chile Special Books, 2, 1-20.
Ocampo, J. A. (2011). Macroeconomía para el desarrollo: políticas anticíclicas y transformación productiva. Revista CEPAL, (104), 7-35.
Polak, J. J. (1997). The IMF Monetary Model at Forty. IMF Working Paper WP/97/49. Washington, D.C.
Vernengo, M., & Pérez Caldentey, E. (2020). Modern Money Theory (MMT) in the Tropics: Functional Finance in Developing Countries. Challenge, 63(6), 349-368.
Villalba, M. (Ed.). (2019). Dolarización: dos décadas después. CONGOPE / Abya-Yala.
Wray, L. R. (2015). Modern Money Theory: A Primer on Macroeconomics for Sovereign Monetary Systems (2nd ed.). Palgrave Macmillan.
[1] https://www.bce.fin.ec/25/index.html
[2] https://www.bbc.com/mundo/noticias-america-latina-50916554 , https://www.primicias.ec/opinion/fidel-jaramillo/dolarizacion-25-anos-economia-ecuador-87195/
Daniel Falconí Heredia
Docente Universitario.Experto en Finanzas Públicas y Políticas Públicas.